かつて巨額赤字に喘いだ日本の総合電機メーカーが、世界の投資家から熱視線を浴びる高収益なグローバルDX企業へと完全に生まれ変わりました。東京株式市場において、日立製作所の株式は主力銘柄として圧倒的な存在感を示し続けています。
伝統的な「重電の巨人」から、デジタルとグリーンを両輪とする成長企業へと舵を切った同社ですが、現在の株価水準は正当に評価されているのか、それとも過熱感があるのか。本稿では、最新の決算動向、ルマーダ事業の成長力、株式分割による流動性の変化、そして配当をはじめとする株主還元策まで、投資判断に不可欠なファクトを徹底解剖します。
なぜここまで強いのか?株価高騰を牽引する構造転換の全貌
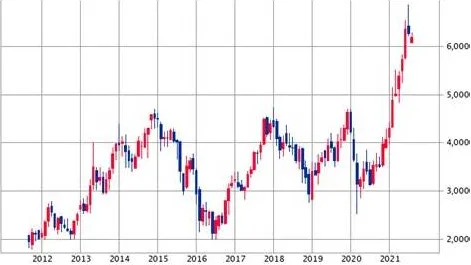
日立製作所の株価が中長期の上昇トレンドを描き続けている背景には、過去十数年にわたり断行されてきた徹底的な事業ポートフォリオ再編が存在します。2009年3月期に記録した7,873億円という国内製造業史上最大の最終赤字を契機に、同社は従来の「コングロマリット・ディスカウント(複合企業の企業価値が事業ごとの合計より低くなる現象)」を打破するための聖域なき改革に踏み切りました。
日立化成、日立金属、日立建機といった上場子会社を相次いで売却・再編する一方で、米国のITサービス企業GlobalLogic(グローバルロジック)やスイスABBのパワーグリッド事業を数兆円規模で買収。ハードウェア中心の売り切り型ビジネスから、ソフトウェア・運用保守・データ分析を組み合わせたリカーリング(継続課金型)モデルへの転換を完遂しました。
この変革の象徴が、自社のIT技術と運用技術(OT)、そしてプロダクトを融合させたルマーダ事業です。企業のデジタルトランスフォーメーションを包括的に支援するLumadaは、グループ全体の営業利益率を押し上げる中核エンジンとして機能しており、海外機関投資家が同社を単なる製造業ではなく「世界屈指のDX関連銘柄」として再評価する決定打となっています。
【2026年業績見通し】決算発表から読み解く財務と配当金の真実
株式市場が好感する最大の要因は、公約を着実に達成する経営の実行力です。日立製作所決算発表を追っていくと、売上収益の規模を追うのではなく、投下資本利益率(ROIC)とキャッシュフローを極めて重視する経営規律が定着していることがわかります。
特に2026年業績見通しにおいて焦点となるのは、デジタル・グリーン・産業機器の主要3セグメントにおける調整後営業利益率の向上と、フリーキャッシュフローの創出力です。稼ぎ出したキャッシュは、先端分野への研究開発投資のみならず、配当金の連続増配や自己株式取得といった日立製作所株主還元へ積極的に振り向けられています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ルマーダ事業収益性 | 売上収益3兆円超、利益率15%水準を視野 | 大手製造業平均:5〜8%前後 | 高収益ITサービス企業に匹敵する利益体質を確立 |
| 日立製作所配当金 | 増配傾向を維持、総還元性向50%超を目処 | 東証プライム平均利回り:約2.0〜2.5% | キャピタルゲインとインカムゲインの好バランス |
| 株価収益率(予想PER) | 約18〜22倍レンジで推移 | 従来型重電メーカー:10〜14倍 | グローバルテック企業並みのマルチプルが許容されつつある |
| 日立株式分割の影響 | 投資単位引き下げによる売買高拡大 | 1単元あたり最低数十万円台 | 個人投資家やNISA長期保有層の裾野が劇的に拡大 |
日立株価チャート推移と株式分割がもたらした投資家層の激変
テクニカルな側面から日立株価チャート推移を分析すると、中長期の200日移動平均線を下値支持線としながら、高値を更新し続ける強固な上昇トレンドが形成されています。短期間の急激な過熱感による調整局面を挟みつつも、押し目では機関投資家からの実需買いが継続して入る安定した値動きが特徴です。
この流動性に拍車をかけたのが、実施された日立株式分割です。かつては1単元の購入に100万円以上の資金が必要だった時期もあり、個人投資家にとってはやや心理的ハードルが高い銘柄でした。しかし分割によって最低投資金額が大幅に引き下げられたことで、新NISAを通じた若年層や積立志向の個人マネーが本格的に流入しています。
日経平均株価やTOPIXへの寄与度も高く、インデックスファンドからの機械的な買い需要も下値を支える要因となっています。投資家層の多様化は、短期的な市場のボラティリティを和らげるクッションとして機能しています。
【市場のリアル】日立株価はどこまで上がる?アナリスト評価と過熱感の検証
投資家が最も関心を寄せるのは、「日立株価どこまで上がるのか」という今後のアップサイドと買い場の見極めです。大手証券や外資系金融機関が発表する日立製作所目標株価のコンセンサスは強気な設定が多く、市場の期待値は依然として高い水準を維持しています。
掲示板やSNSなどのコミュニティでは「日本株最強の成長株」「ポートフォリオの守りと攻めを兼ねる主力」として絶賛される一方、一部の慎重派からは「景気循環の波や為替の円高シフト局面で急落するのではないか」という懸念の声も上がっています。
実態として留意すべきリスクは以下の3点です:
- 世界景気の減速リスク:欧米や中国の設備投資需要が想定以上に冷え込んだ場合、産業機器部門の受注鈍化につながる可能性。
- 為替相場の変動:海外売上比率が7割を超えるため、急速な円高は円換算ベースの営業利益を押し下げる要因となる。
- 大型M&Aの減損リスク:過去に買収した海外企業ののれん償却や統合作業(PMI)が遅延した場合の特別損失発生懸念。
しかし、同社の強みはこれらリスクに対する耐性の高さにあります。送配電網を支えるパワーグリッド事業や、企業の基幹システムを支えるDX事業は、景況感に左右されにくい社会インフラ需要に直結しているため、業績の急激な下振れリスクは従来に比べ極めて低減されています。
一般に知られていない盲点とネットの誤解|製造業からDX関連銘柄への脱皮
ネット上の情報や一般的なイメージにおいて、日立製作所はいまだに「家電やエレベーターを作る日本の古い大企業」と混同されがちです。しかし、この認識は現在の企業実態と大きく乖離しています。
白物家電事業などはすでに海外大手との合弁化等によって身軽化されており、現在の同社の中核は「OT(現場の制御技術)× IT × プロダクト」を自社一社で完結できる、世界でも稀有なソリューションプロバイダーです。米国の巨大テック企業が持たない「物理的なハードウェア制御の知見」と、従来の製造業が持たない「高度なソフトウェア開発力」を両立している点に、圧倒的な競合優位性(モート)が存在します。
「単なる日本の製造業銘柄」として低PERで放置されていた時代は終わり、米国のIBMやアクセンチュア、独シーメンスなどと比較されるグローバルプレイヤーとしてマルチプルの切り上げ(バリュエーション・リレーティング)が進行しています。
【プロの結論】日立株の買い時と向いている人・慎重になるべき人の判断基準
日立製作所株価今後を見据えた際、どのようなアプローチを取るべきか、投資スタイルごとの明確な判断基準を提示します。
【投資適性の検証】向いている人 vs 慎重になるべき人の条件- おすすめできる人:
- 3〜5年以上の長期スパンで、世界的なDXやグリーンインフラの成長を資産に取り込みたい人
- 連続増配や自社株買いなど、安定的かつ持続的な株主還元を重視するNISA利用者
- 市場の短期的な乱高下に一喜一憂せず、押し目で着実に買い増しができる人
- 慎重になるべき人:
- 数日から数週間で急激な値幅取り(短期キャピタルゲイン)を狙うデイトレーダー
- 配当利回り4〜5%以上の超高配当銘柄のみを厳選してポートフォリオを組みたい人
- 過去最高値圏でのエントリーに対して心理的な恐怖心が強く、下落に耐えられない人
現在の日立株買い時に関する合理的な戦略は、一括購入を避け、相場の全体調整局面を待つ「分割エントリー」です。強気トレンドの中にあっても、世界的なマクロ経済のイベントや地政学リスク等で25日移動平均線や75日移動平均線付近まで調整するタイミングは定期的に訪れます。そうした調整局面を狙い、時間分散を図りながら中長期保有のポジションを構築するのが賢明なアプローチです。
【日立 製作所 の 株価】に関するよくある質問(FAQ)
Q1:日立製作所の株価は今後どこまで上がる可能性がありますか?
A1:株価の行方はグローバル市場の環境に左右されますが、アナリストのコンセンサス目標株価では、ルマーダ事業の高成長と利益率改善を織り込み、さらなるアップサイドを予想する声が多く見られます。ただし、短期的な過熱調整を挟みながら中長期で企業価値を反映していくシナリオが現実的です。
Q2:配当金の権利確定月と株主還元方針はどうなっていますか?
A2:配当金の権利確定月は通常3月末(期末配当)と9月末(中間配当)の年2回です。同社はフリーキャッシュフローを原資とした継続的な増配と機動的な自社株買いを基本方針として掲げており、総還元性向を重視した安定的な株主還元を継続しています。
Q3:株式分割によって既存の株主や新規購入者にはどんなメリットがありますか?
A3:株式分割によって保有株数が増加する一方で1株当たりの価値は調整されますが、資産総額に変化はありません。最大のメリットは売買単位あたりの購入必要資金が下がり、個人投資家が売買しやすくなることで市場の流動性が高まる点にあります。
日立製作所の株価の力強さは、一時的な流行や思惑によるものではなく、過去15年間にわたる徹底的な事業ポートフォリオ再編と、Lumada事業を中心とする高収益DXビジネスへの完全移行という「強固なファンダメンタルズ」に裏打ちされています。
短期的な市場の波やマクロ経済の動向による価格変動は常に想定されるものの、社会インフラとデジタル技術を融合した同社の事業基盤は世界的に見ても極めて希少です。株価の短期的な上下動に惑わされず、業績の進捗とキャッシュフロー創出力を見極めながら、中長期視点で向き合うことが成功への最短ルートとなります。