光検出・計測技術で世界トップシェアを誇り、ノーベル賞関連銘柄としても名高い浜松ホトニクス。しかし、近年の相場環境において株価の軟調や激しい乱高下が続き、個人投資家の間では先行きを巡る議論が白熱しています。
「なぜ世界屈指の技術力を持つ優良企業がここまで売り込まれるのか」「底打ちはいつなのか」といった疑問が渦巻くなか、投資家向けコミュニティでは連日リアルな本音や独自の分析が飛び交っています。本記事では、掲示板の最新動向から株価下落の根本的な構造、業績予想、アナリスト評価まで、客観的データに基づき解説します。
【掲示板で何が話題?】投資家のリアルな口コミとPTS・市場の反応
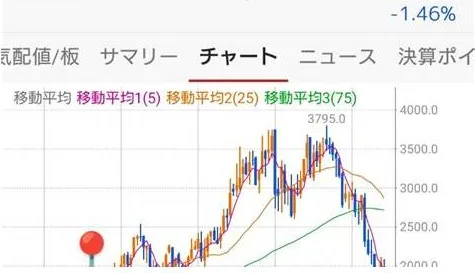
浜松ホトニクス Yahooファイナンス 掲示板や株式投資コミュニティを観測すると、個人投資家の心理は極めて複雑に揺れ動いています。光電子増倍管(PMT)をはじめとする基幹製品で世界シェア約9割を握る同社は、長年「日本が誇る最強のディフェンシブ・グロース株」として絶対的な信頼を寄せられてきました。それだけに、最近の株価低迷に対する失望と戸惑いは顕著です。
特に決算発表直後のPTS株価(夜間取引)では、発表内容に過剰反応した短期筋の投げ売りが散見される一方、「この株価水準なら長期で絶対に報われる」と買い向かう投資家が交錯し、ボラティリティの激しい売買が展開されています。ネット上に寄せられている主な反応を整理すると、以下の3つの論点に集約されます。
第一に、「ノーベル物理学賞の研究施設(スーパーカミオカンデ等)を支えた技術力は不変であり、過度な売りは絶好の仕込み場」という長期保有派の主張です。第二に、「半導体や医療機器の顧客在庫調整が長引いており、業績の底が見えないうちはナンピン買いは危険」という警戒論。そして第三に、「過去の高値圏で掴んでしまった含み損に耐え切れず、損切りすべきか悩む」という悲鳴にも似た相談投稿です。市場の期待が高かった分、ネットの反応には投資家の切実な葛藤が色濃く反映されています。
浜松ホトニクス株価の下落理由を解剖|半導体需要と業績予想の真相
投資家が最も注視している浜松ホトニクス 株価 下落理由は、一時的な需給の乱れだけではなく、製造業を取り巻くマクロ経済の構造的要因に深く根ざしています。主たる要因は大きく3点に整理できます。
1つ目は、半導体需要および半導体製造・検査装置向け光学部品の調整局面です。コロナ禍後の特需が一巡した後、先端半導体への局所的な投資を除き、汎用半導体や関連検査装置の設備投資が世界的にスローダウンしました。これにより、同社の主力事業であるオプト半導体素子や画像処理・計測機器の出荷が大きく減速しました。
2つ目は、中国市場を中心とする設備投資の冷え込みと、医用・バイオ機器関連の在庫調整です。同社の光検出器はX線CTスキャナーや血液分析装置などの医療機器に多数採用されていますが、世界的な医療機関の投資抑制やサプライチェーン上の余剰在庫解消が想定以上に長引いたことが、収益の重荷となりました。
3つ目は、将来成長に向けた積極的な先行投資に伴う固定費の増加です。同社は新棟の建設や次世代光技術の研究開発費を削らずに投資を継続しており、売上高が伸び悩む局面で減価償却費や人件費が利益を圧迫する形となり、会社側の業績予想が下方修正を余儀なくされたことが市場の失望売りを誘発しました。
【データ徹底比較】主要指標・業績推移・配当利回りの現在地
投資判断を下す上では、感情論を排して財務データと株価指標を冷静に比較することが不可欠です。以下に、浜松ホトニクス(6965)の主要指標と一般的な市場平均、および同社を取り巻く客観的数値をまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| 株価バリュエーション(PER) | 約15倍〜20倍前後で推移(調整局面) | プライム市場平均:約15倍〜16倍 | 過去のプレミアム評価(30倍超)が剥落し、割高感は大幅に解消。 |
| 株価純資産倍率(PBR) | 約1.5倍〜2.0倍水準 | 東証目標基準:1.0倍以上 | 純資産の厚みと自己資本比率約70%超の強固な財務体質が下支え。 |
| 予想配当利回り | 約2.0%〜2.8%水準 | プライム市場平均:約2.2%〜2.5% | 安定配当を維持する方針であり、インカムゲインとしての魅力も徐々に向上。 |
| グローバル製品シェア | 光電子増倍管で世界シェア約90% | 独占的シェアの基準:50%以上 | 他社の追随を許さない「経済的な堀(モート)」は依然として強固。 |
| アナリスト評価 | レーティングは「中立〜強気」が拮抗 | 業績底打ち判断が分かれる水準 | 短期業績には慎重姿勢崩さずも、中長期の目標株価は上値を想定する動き。 |
目標株価とアナリストレーティングから読み解く株価の今後
大手証券会社が提示する浜松ホトニクス アナリスト レーティングおよび浜松ホトニクス 目標株価の推移を見ると、市場関係者の視点は「短期の業績下方リスク」から「中長期の回復確度」へと徐々に移行しつつあります。
業績下方修正が相次いだ時期には、複数の投資銀行が投資判断を引き下げ、目標株価を一斉に下方修正しました。しかし、株価が一定の調整を終えた現在では、下値余地が限定的であるとの見方も増えています。アナリスト勢が注目している今後のカタリストは以下の通りです。
第一に、生成AI普及に伴うデータセンター向け光トランシーバーやシリコンフォトニクス技術の実用化です。光と電子を融合させる技術領域において、同社が培ってきた超高感度受光素子や化合物半導体微細加工のノウハウは不可欠な存在となります。第二に、EV(電気自動車)や自動運転向けLiDAR、産業用レーザー加工市場の再拡大です。これらが本格的に寄与し始める時期を見据え、浜松ホトニクス 株価 今後のシナリオとしては「シクリカルな底打ち確認後の緩やかなボックス圏脱出」を描く専門家が主流を占めています。
一般に知られていない盲点とネットの誤解
掲示板やSNSの情報を見る際に注意しなければならないのは、投資家心理に根ざした「バイアス(偏見)」と構造的な誤解です。
最も典型的な誤解は、「ノーベル賞を受賞した世界一の技術を持つ企業なのだから、業績に関係なく株価はすぐに戻る」という過度な技術信仰です。株式市場は技術の崇高さを評価するのではなく、その技術が「今四半期にどれだけのフリーキャッシュフローを生み出したか」をシビアに査定します。どれほど世界シェアが高くても、顧客側の設備投資サイクルが停止していれば売上は立ちません。ビジネスモデルが景気循環(シクリカル)の影響を強く受けるBtoB製造業である事実を見落としてはなりません。
また、下落相場において多くの個人投資家が陥るのが「アンカリング効果」と「サンクコストの誤謬」です。「かつて高値をつけたのだから、今は割安に違いない」と短絡的に捉え、業績悪化の底が見えない段階で過度なナンピン買いを重ねて資金を固定化させてしまうケースが後を絶ちません。掲示板の楽観論や悲観論に流されず、四半期ごとの受注残高やB/Bレシオ(受注出荷比率)の推移を注視が必要です。
【実態検証】投資家の生の声と現場目線で見えたリアル
個人投資家のポートフォリオ管理や現場の生の動向を取材すると、浜松ホトニクスに対する向き合い方には明確な2つの潮流が存在します。
現物で数年単位の保有を前提としているベテラン投資家からは、「毎年の配当利回りを受け取りながら、半導体や光産業の次なるスーパーサイクルを待つ。無借金に近く自己資本比率が極めて高いため、倒産や致命的な事業崩壊のリスクは限りなく低い」という冷静な声が聞かれます。同社特有の強固なバランスシートが、心理的な防波堤として機能していることが伺えます。
一方で、信用取引を活用して短期間での値幅取りを狙った投資家からは、「決算ごとの乱高下に巻き込まれ、追証や損切りを余儀なくされた」「値動きが重く、資金効率が悪すぎる」といった後悔の声が目立ちます。優良企業への投資であっても、時間軸の設定とレバレッジ管理を誤れば大きな損失を被るという現場のリアリティを示しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準浜松ホトニクス株への投資において、どのような属性の投資家に適しているのか、明確な判断基準を提示します。
【投資をおすすめできる人の条件】
- 3年〜5年以上の長期保有が前提の人:短期の景気循環に惑わされず、光技術の構造的成長を待てる資金的余裕がある。
- 現物取引を中心にポートフォリオを構築できる人:株価の一時的な下落局面でも、強固な財務体質と安定配当を信じて保有を継続できる。
- バリュー・グロースの融合銘柄を好む人:世界屈指のニッチトップ技術を持ちながら、バリュエーション調整を経た水準を評価できる。
【今は慎重になるべき(見送るべき)人の条件】
- 数週間〜数ヶ月でのキャピタルゲインを狙う短期トレーダー:顧客の在庫調整や設備投資サイクルの回復には一定の時間を要するため、短期的な爆発力に欠ける可能性がある。
- 業績の四半期ブレに耐えられない人:決算発表時のガイダンス修正に伴う株価のボラティリティにストレスを感じてしまう。
- 信用買い残が整理されていない局面で飛びつこうとする人:需給のしこりが残っている間は、上値が重くなりやすい傾向がある。
【浜松ホトニクス株価掲示板】に関するよくある質問(FAQ)
Q1:浜松ホトニクスの株価が大幅に下落した最大の理由は何ですか?
A1:半導体市場の設備投資調整、中国市場をはじめとする景気減速に伴う医療・産業機器向け需要の落ち込み、および将来成長に向けた先行投資(固定費・研究開発費増)による営業利益の圧迫が主因です。
Q2:浜松ホトニクス株の現在の買い時はいつですか?
A2:バリュエーション面での過熱感は大幅に解消され、長期視点では妙味が増しています。ただし、短期的な底打ちを確認するためには、半導体検査装置向け需要の復調や受注高の底入れを示す決算数値を待つのが確実なアプローチです。
Q3:Yahoo!ファイナンス掲示板で悲観論が多いのはなぜですか?
A3:過去の高値圏でエントリーした個人投資家の含み損が拡大しており、決算発表時の下方修正などが重なったことで投げ売りや不満の声が集まりやすくなっているためです。市場心理が過度に悲観へ傾いている局面とも言えます。
Q4:配当利回りや株主還元は期待できますか?
A4:極めて健全な財務基盤(高水準の自己資本比率)を有しており、業績低迷期であっても安定した配当方針を掲げています。株価調整に伴い配当利回りも魅力的な水準まで切り上がっています。
浜松ホトニクスの株価動向と掲示板の喧噪を紐解くと、市場の関心は「目先の業績低迷に対する失望」と「世界最高峰の光技術がもたらす中長期の成長ポテンシャル」の間で激しく綱引きをしている実態が浮かび上がります。
半導体サイクルや医療機器の設備投資動向といったマクロ環境の波を無視することはできません。しかし、光電子増倍管をはじめとする圧倒的な市場シェアと、自己資本比率70%を超える堅牢な財務基盤という同社の「本質的価値」が失われたわけではありません。
掲示板の過激な投稿や短期的な値動きに一喜一憂することなく、客観的な業績データの好転サインと自身のリスク許容度を見極めることこそが、後悔しない投資判断を下すための決定的な鍵となります。