iPhoneやiPadを購入する際、誰もが直面するのが「AppleCare+(アップルケア)」に加入すべきかという選択です。端末価格の高騰に伴って保証料も引き上げられており、最新端末では2年間で3万円〜4万円を超えるケースも珍しくありません。店頭やオンラインストアで勧められるがまま加入したものの、「一度も使わずに終わって損をした」と感じるユーザーがいる一方で、「画面を割った瞬間に加入していて命拾いした」と安堵する声も絶えません。
毎月の固定費や一括購入の負担を抑えたい今、高額なAppleCare+は本当に支払う価値がある保険なのでしょうか。本記事では、修理費用・バッテリー交換の損益分岐点から、第三者のモバイル保険やクレジットカード携行品保険との比較、さらには後から加入する際の実務ルールまで、一次情報と現場のデータをもとに徹底検証します。
【2026年最新】アップルケアは本当に必要か?「高すぎる」「いらない」と言われる真相
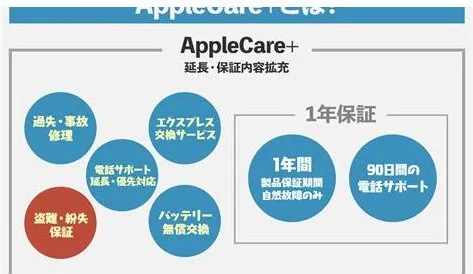
新型iPhoneやiPadの購入手続きを進めると、必ず提示されるAppleCare+の加入画面。「高すぎる」「実質的な本体値上げではないか」という疑問の声がSNSや掲示板で後を絶ちません。なぜここまで「アップルケアいらない理由」が語られるようになったのでしょうか。
最大の理由は、AppleCare+月額料金および一括購入価格が端末価格と連動して上昇している点にあります。上位機種であるProシリーズの場合、2年間の保証料だけで3万円台後半に達します。これは格安スマートフォンが1台買えてしまう金額です。
加えて、近年の端末はCeramic Shieldの採用やフレーム強度の向上により、以前に比べて格段に割れにくくなっています。「高価な耐衝撃ケースと硬度9Hのガラスフィルムを装着していれば、2年間で一度も修理に出さなかった」というユーザーが多数派を占めるようになり、結果として掛け捨ての保険料に割高感を覚える人が増えているのが実情です。
修理費用で見る決定的な差|画面割れ・背面ガラス・バッテリー交換の実額比較
では、実際にトラブルが起きた場合の修理代金にはどれほどの差が生じるのでしょうか。公式発表資料および正規サービスプロバイダの価格設定をもとに、保証あり(AppleCare+加入時)と保証対象外(未加入時)の費用を比較検証します。
| 修理・交換項目 | AppleCare+ 加入時 | 保証対象外(未加入) | 編集部の見解・評価 |
|---|---|---|---|
| 画面割れ修理代金(前面のみ) | 一律 3,700円(税込) | 42,800円〜56,800円前後 | 画面単体の破損なら1回の事故で約4万〜5万円の差額が発生。 |
| 背面ガラス損傷 | 一律 3,700円(税込) | 25,800円〜30,000円前後 | 前面・背面両方の同時破損時も7,400円で修理可能。 |
| バッテリー交換 | 0円(無料条件あり) | 14,500円〜15,800円前後 | 蓄電容量80%未満が条件。日常利用で到達するかが見極め所。 |
| その他の損傷(本体全損・水没等) | 一律 12,900円(税込) | 83,800円〜114,800円前後 | Proシリーズ等の基板破損時は未加入だと絶望的な出費になる。 |
iPhone修理費用比較を行うと、未加入時のリスクの大きさが浮き彫りになります。特に本体がフレームごと歪んだり基板が水没したりした「その他の損傷」では、未加入の場合に10万円前後の請求が発生します。万が一の大破時に新品同様のエクスプレス交換サービス(本体ごと即座に交換)を12,900円で受けられる点は、公式保証ならではの絶大なメリットです。
一方で、バッテリー交換無料条件には注意が必要です。「2年使ったらタダで新品バッテリーに交換してもらおう」と考えて加入する人が多いものの、無料適用の基準は「AppleCare保証期間内にバッテリーの最大容量が80%未満に低下していること」と厳格に定められています。近年の高効率な充電管理機能により、2年間の通常使用では82〜85%程度で留まる事例も多く、必ずしも無料交換の恩恵を受けられるとは限りません。
【実態検証】アップルケアいらない派の根拠と加入者の心理的バイアス
ネット上のコミュニティやSNSを調査すると、「何年もiPhoneを使っているが一度も画面を割ったことがない」「ケース代に5,000円かけた方が合理的」という意見が目立ちます。なぜこれほど明確に意見が分かれるのでしょうか。背景には行動経済学的な心理バイアスと生活スタイルの違いがあります。
人は損失を過大に恐れるあまり、発生確率が極めて低いリスクに対しても過剰な保険料を払って安心を買おうとする傾向(損失回避バイアス)を持っています。修理代金5万円という数字のインパクトに怯え、発生確率が5%未満であっても3万円以上の掛け金を支払ってしまう構図です。
一方で、実際の現場取材や修理カウンターのデータからは、以下の「明確に壊しやすい環境」にいるユーザー像が浮かび上がります。
- ケースやフィルムをつけない「裸族」派:手触りや薄さを重視して保護アクセサリーを使わない層は、コンクリート面への落下で一発全損する確率が跳ね上がります。
- 小さな子どもにスマホを預ける機会が多い親世代:予期せぬ投擲や水没のリスクが日常的に存在します。
- 屋外現場作業やアクティブスポーツを行う層:ポケットからの滑落や衝撃リスクが常に付きまといます。
日常のデスクワーク中心で、耐衝撃ケースを装着し、過去にスマホを落として壊した経験が一度もない人にとっては、「アップルケアはいらない」という判断は極めて合理的です。
盗難・紛失プランの必要性とiPad・Apple Watchにおける特有の判断軸
iPhone向けのAppleCare+には、通常の保証プランに加え「AppleCare+ 盗難・紛失プラン」が用意されています。通常のプランに約2,000円〜3,000円程度上乗せすることで、万が一の盗難や紛失時に1回あたり12,900円で新品同等品が提供されます。
ただし、盗難紛失プラン必要性を吟味する際は、「探す(Find My)」機能がデバイス上で有効になっていることが必須条件である点に留意してください。治安の良い日本国内において、位置情報追跡が機能している端末の盗難・完全紛失リスクは諸外国と比べて低く、満員電車でのスリや海外渡航の頻度が高くない限り、通常の修理保証プランで十分事足りるケースがほとんどです。
また、iPadアップルケア必要かという論点については、iPhoneとは異なる視点が大切です。iPadは持ち歩き頻度がiPhoneより低いため落下事故の確率は下がりますが、Apple PencilやMagic Keyboardといった高額な純正アクセサリも本体のAppleCare+の保証対象に含まれるという隠れた強みがあります。イラスト制作などでPencilを酷使するクリエイター層にとっては、本体単体以上に加入価値が高まります。
代替案との徹底比較|モバイル保険やクレジットカード携行品保険は使えるか?
「公式のAppleCare+は高額だが、完全に無保険で使うのは怖い」というユーザーの間で急速に普及しているのが、第三者のモバイル保険比較やクレジットカード付帯保険を活用する手法です。
民間のモバイル保険(月額700円前後)の多くは、1契約で主端末に加えてイヤホンやスマートウォッチなど最大3台まで登録でき、年間通算10万円まで修理代金を実費補償してくれます。AppleCare+に家族や複数端末分加入すると月額数千円に膨らみますが、モバイル保険であれば固定費を大幅に圧縮できます。
また、一部のゴールドカード・プラチナカードに付帯する「ショッピングガード保険」や「クレジットカード携行品保険(スマホ保険)」も有力です。購入から一定期間(90日〜1年など)の物損を補償したり、通信料金をそのカードで支払うだけで年数万円の修理補償がついたりする特典が存在します。ただし、自己負担金(免責金額)が数千円〜1万円程度設定されていたり、紛失・バッテリー劣化は対象外であったりするため、事前に利用規約の確認が欠かせません。
買い替え・後から加入のルール|後から加入の期限と解約返金の仕組み
端末購入時に焦って決断する必要はありません。AppleCare後から加入する場合、デバイスの購入日から30日以内(設定アプリ上、またはApple Store直営店・オンラインサポート経由)であれば加入手続きが可能です。実際に数週間使ってみて、手に馴染むか、ケースの保護性能に不安があるかを確認してからでも遅くありません。
さらに見落とされがちなのがAppleCare解約返金の制度です。2年契約の一括前払いプランで加入した場合でも、途中で新しい端末へ機種変更したり売却したりする際は、Appleサポートに連絡することで残存期間に応じた返金(未経過期間分の按分から所定の手数料を差し引いた金額)を受ける権利があります。1年で買い替えるサイクルの早いユーザーであっても、保証料を2年分丸々捨ててしまうわけではない点は知っておくべき知識です。
【プロの結論】あなたに必要なのはどっち?後悔しない判断基準シート
行動心理と財務リスクの観点から導き出した、プロの最終判断基準をまとめます。直感や店頭のセールストークに流されず、以下のチェックリストに照らし合わせて選択してください。
AppleCare+への加入を強く推奨する人- ケースや保護フィルムを付けずに端末本来の質感を味わいたい人
- 過去2〜3年以内にスマートフォンを落下・破損・水没させた経験がある人
- 万が一の故障時に、即日配送のエクスプレス交換サービスで代替機を受け取れないと仕事に致命的な支障が出るビジネスパーソン
- iPadとともにApple Pencilや純正キーボードを毎日ハードに持ち運ぶクリエイター
- 米軍MIL規格対応など頑丈な保護ケースとガラスフィルムを常時装着している人
- 画面割れ等の際に5万〜8万円前後の臨時出費があっても生活防衛資金から問題なく捻出できる人
- 複数台のApple製品(iPhone、iPad、Apple Watch、AirPods)をまとめて月額数百円で安く保護したい人(民間モバイル保険が最適)
- 日常の利用が自宅やオフィス内にほぼ限られており、破損リスクが極めて低い人
【アップルケアは必要か】に関するよくある質問(FAQ)
Q1:端末購入時に加入し忘れました。後からでもAppleCare+に入れますか?
A1:購入日から30日以内であれば加入可能です。端末の「設定」>「一般」>「情報」メニュー内に表示される「AppleCare+ 保証を追加できます」をタップして画面の指示に従うか、公式サポートへの問い合わせ・直営店への持ち込みで手続きが行えます。
Q2:AppleCare+の一括払いを途中解約した場合、本当にお金は戻ってきますか?
A2:はい、返金されます。残りの保証期間に応じて日割り・月割りで計算された未経過分の金額から、すでに行われた修理サービスの費用や所定の手数料を差し引いた額が返金されます。解約手続きはApple公式サポート窓口(電話またはWeb)で受け付けています。
Q3:バッテリーの最大容量が81%の状態で無料交換を依頼できますか?
A3:原則として無料交換の対象外となります。公式規定では「製品仕様の80%未満に低下している場合」と定められているため、80%ちょうどの時点でも有償扱いになるケースがあります。無料交換を希望する場合は、設定アプリのバッテリー診断で79%以下と表示されている必要があります。
Q4:画面割れの修理は2年間で何回まで3,700円で受けられますか?
A4:現在のAppleCare+では、過失や事故による損傷に対する修理サービスは利用回数の制限が撤廃されており、保証期間中であれば何度でも特別料金(画面割れは税込3,700円)で修理を受けられます。
AppleCare+は、万が一の壊滅的な出費やダウンタイムを最小限に抑える最高峰の公式サポート体制を提供してくれます。しかし、その手厚さゆえに保険料は高額であり、全員が一律で入るべき必須サービスではありません。
「頑丈な保護具で物理的に防ぐ」「民間の格安保険で固定費を浮かす」「いざという時は貯蓄から支払う」といった代替手段は豊富に存在します。ご自身の破損歴、保護アクセサリーの装着状況、そして万が一壊れた際の経済的許容度を冷静に天秤にかけ、納得のいく最適な選択を行ってください。