東京証券取引所プライム市場からスタンダード市場への移行を経て、なお個人投資家の熱い視線と激しい議論の的となっているジャパンディスプレイ(JDI)。Yahoo!ファイナンスをはじめとする株式掲示板やSNS上では、連日のように株価の急変動や再建計画、さらには企業の存続性を巡って真偽の定かではない噂が飛び交っています。
かつて日の丸液晶の旗手として鳴り物入りで誕生しながら、長期にわたる業績低迷と債務問題に直面してきた同社に対し、市場は何を期待し、何を警戒しているのでしょうか。本稿では、掲示板に渦巻く投資家のリアルな口コミやPTS(夜間取引)での急変要因、筆頭株主であるいちごアセットマネジメントによる支援の実態、そして最新の事業再建ロードマップを客観的データに基づき徹底追及します。
【実態解剖】JDI株価掲示板ヤフーで今何が起きているのか?投資家のリアルな口コミと急変動の背景
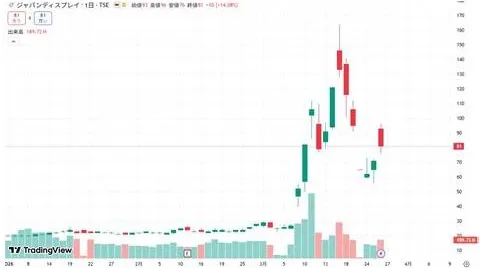
Yahoo!ファイナンスのJDI株価掲示板ヤフーコミュニティは、国内の個別銘柄掲示板の中でも屈指の投稿数を誇り、24時間体制で活発な議論が交わされています。その書き込みの多くは、数十円台で推移する超低位株ならではのボラティリティ(価格変動性)に引き寄せられたデイトレーダーや、過去の高値掴みから抜け出せない長期保有者によるものです。
特に掲示板が大きく荒れるのは、JDI株価急騰なぜと疑問が殺到する突発的な株価の跳ね上がりや、JDI株価PTS夜間取引で日中の終値を大きく上回る出来高を記録した局面です。これらは「海外大手ファンドによる買収観測」や「次世代技術の大型受注」といった根拠の薄い思惑買い、あるいは空売りの買い戻し(ショートスクイーズ)が発端となるケースが目立ちます。掲示板では「いよいよ大化けか」「明日からストップ高連発」といった過度な期待を煽る投稿(通称・買い煽り)と、「どうせ明日には全戻し」「早く逃げろ」という冷ややかな売り煽りが激しく衝突しています。
投資家の生の声(JDI株価予想口コミ)を定点観測すると、大別して以下の3つのグループに分かれている実態が浮かび上がります。
- 一攫千金狙いの短期投機層:数円の値幅取りを狙い、出来高急増のシグナルとともに参入・即日撤退を繰り返すトレーダー。
- 再建信奉の長期ホールド層:次世代OLED「eLEAP」の実用化やいちごアセットの支援を信じ、「1000円復帰」を夢見て含み損を抱え続ける層。
- 冷徹なショート・監視層:財務指標の悪化や希薄化リスクを根拠に、反発局面を戻り売り(空売り)の好機と捉えるヘッジファンドや個人。
感情的な書き込みが錯綜する掲示板の情報に惑わされず、市場の需給関係とファンダメンタルズの乖離を冷静に見極める視点が不可欠です。
なぜ止まらない赤字?ジャパンディスプレイ赤字理由と構造的ジレンマ
JDIが長年にわたり営業赤字を計上し続けてきた根本的な背景には、グローバルなディスプレイ市場の構造変化と、同社の事業転換の遅れという2重の要因が存在します。公式決算資料や産業アナリストの分析から見えてくるジャパンディスプレイ赤字理由は極めて構造的です。
第1に、スマートフォン向け液晶ディスプレイの急速な需要減退が挙げられます。かつて同社の収益柱であった米アップルをはじめとする主要スマートフォンメーカーは、高精細で省電力、曲面加工が容易な有機EL(OLED)パネルの採用を急速に拡大しました。これに対し、液晶パネル技術に過度に依存していたJDIは設備投資の舵切りが遅れ、韓国サムスン電子や中国BOEなどの海外勢にシェアを奪われる結果となりました。
第2に、中国勢による液晶パネルの過剰供給と価格破壊です。中国政府の手厚い補助金を受けた競合メーカーが巨大な最新鋭工場を次々と稼働させたことで、液晶パネルの市場価格は原価を割り込む水準まで下落。同社が主軸を移そうとした車載向けディスプレイ分野においても激しい価格競争に巻き込まれ、利益率が劇的に圧迫されました。
第3に、高コスト体質の解消遅延と固定費負担です。白山工場や茂原工場などの生産拠点整理、数千人規模の希望退職者募集を実施してきたものの、稼働率低下に伴う減損損失や構造改革費用が断続的に発生し、損益計算書を圧迫し続けました。
【データ比較】JDIの財務健全性と主要指標から見る客観的リスク評価
掲示板では「倒産するのか、持ちこたえるのか」という極端な二者択一が議論されがちですが、客観的な財務指標と市場基準を比較することで、同社が置かれている真の立ち位置を把握できます。
| 項目 | 詳細・数値データ(直近傾向) | 一般的な上場企業の基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 株価水準 | 20円〜40円前後の超低位推移 | 1,000円〜3,000円(適正株価帯) | 1円の値動きで数%の騰落率となるため、投機資金の標的になりやすい。 |
| 配当金(配当金推移) | 0円(無配継続中) | 配当利回り 2.0%〜4.0% | 利益剰余金が大幅なマイナスであり、中長期的な復配の可能性は極めて低い。 |
| 上場廃止リスク | スタンダード上場維持基準への適合計画を提出 | 流通株式時価総額等の基準クリア | 計画期間内の達成が厳格に問われる段階であり、計画未達時の上場廃止懸念は燻る。 |
| 倒産確率・資金繰り | いちごアセットによるコミットメントライン確保 | 自己資本比率 40%以上が安全圏 | 筆頭株主の金融支援がある限り即座の法的整理確率は低いが、自立採算化が急務。 |
いちごアセットJDI支援の功罪と事業再建シナリオの現実味
同社の命運を握る最大のプレイヤーが、独立系投資運用会社であるいちごアセットマネジメントです。官民ファンドの産業革新機構(現INCJ)から実質的な経営権を引き継ぐ形で実施されたいちごアセットJDI支援は、資金調達の生命線であると同時に、既存株主にとっては希薄化という重いトレードオフをもたらしました。
支援の骨子として、優先株の発行や劣後ローン、コミットメントラインの設定などを通じ、総額数千億円規模の資金枠が提供されてきました。これにより、債務超過への転落や資金枯渇による破綻といった最悪のシナリオは幾度となく回避されています。現経営陣も抜本的なガバナンス改革とコスト構造の刷新を推し進め、固定費の半減に成功しました。
しかしながら、この支援策は「終わりのない株式希薄化」という副作用を生んでいます。優先株の普通株式への転換が進むたびに発行済株式総数は膨張し、1株あたりの純利益(EPS)や純資産価値は希薄化。これが株価の上値を重くする最大の構造的要因となっています。
現在、ジャパンディスプレイ事業再建の切り札として位置づけられているのが、同社独自開発の次世代OLED「eLEAP」および超高移動度酸化物半導体「HMO」です。従来のOLEDに比べて発光効率を倍増させ、寿命を3倍に伸ばす革新技術とされますが、中国の大手パネルメーカーなどとのアライアンス締結や知財(IP)ライセンスビジネスの立ち上げが計画通りに進むかどうかが、再建の成否を分ける分水嶺となっています。
一般に知られていない盲点とネットの誤解|大化け説と破綻説の嘘
ジャパンディスプレイ株価掲示板において定期的に拡散される極端な言説には、ファイナンスの基礎知識から見て明らかな誤解やミスリードが含まれています。
誤解①:「数十円の株価だから、100円に戻るだけで資産が数倍になる」
低位株投資で最も陥りやすい罠です。株価が低位にあるのは、単に市場の評価が低いだけでなく、発行済株式数が数十億株規模に膨れ上がっているためです。時価総額で換算した場合、株価が100円になるためには数千億円規模の企業価値増加が必要であり、営業利益数十億円程度の回復では到底届かない水準です。株価の「額面」だけを見て割安と錯覚してはなりません。
誤解②:「国の支援が切れたから明日にも倒産する」
INCJの支援終了を受けてジャパンディスプレイ倒産確率の急上昇を叫ぶ投稿が見られますが、現実には前述の通りいちごアセットによる強固な資金バックアップ体制が敷かれています。工場設備の減損処理や売却益の計上などによりバランスシートの調整が行われており、「明日いきなり資金がショートして黒字倒産・破産申請する」という見立ては実態とかけ離れています。
誤解③:「新技術eLEAPの発表ですぐに黒字化する」
革新的な技術発表と、それを商業ラインで歩留まり(良品率)高く大量生産し、安定した利益を計上することの間には巨大な「死の谷」が存在します。顧客企業による採用プロセスの長期化や量産投資の負担を考慮すると、技術発表が直ちに当期の決算数値を劇的に改善させるわけではありません。
【プロの結論】ジャパンディスプレイ株価今後と個人投資家の判断基準
掲示板の熱気やSNSのインフルエンサーによる煽り文句に流されず、ジャパンディスプレイ株価今後を冷静に見通すための判断軸を整理します。
行動経済学における「プロスペクト理論」が示すように、多額の含み損を抱えた投資家は非合理的なリスク選好に走り、「いつか買収されて株価が跳ね上がるはずだ」という奇跡的なシナリオ(サンクコスト効果)にすがりがちです。しかし、資本市場は冷徹に数字を評価します。今後の投資判断においては、自身の投資目的とリスク許容度に応じた明確な線引きが必要です。
JDI株へのアプローチ:向いている人・慎重になるべき人の条件▼ 短期投機として割り切れる人(向いている条件):
- 1円刻みの板情報と需給(出来高、信用倍率)を注視し、損切りルールを秒単位で徹底できるデイトレーダー。
- 資金の大半を失っても生活やポートフォリオ全体に何ら影響のない余剰資金で、宝くじ感覚のボラティリティを楽しむ投機家。
- PTS夜間取引や材料発表時の突発的なイナゴタワー(急騰とその後の急落)の初動で利確できる機動性を持つ人。
▼ 中長期の資産形成を目指す人(絶対に避けるべき条件):
- ジャパンディスプレイ配当金推移に見られるようにインカムゲインを重視するNISA口座等の長期投資家。
- 企業の「復活ストーリー」に感情移入し、業績改善の客観的証拠(四半期ごとの営業黒字定着など)が出る前に底値買いを狙う人。
- 掲示板のポジティブな書き込みだけを情報源にし、有価証券報告書の注記(継続企業の前提に関する重要事象等)を確認していない人。
【ジャパン ディスプレイ 株価 掲示板】に関するよくある質問(FAQ)
Q1:JDI株が突発的にPTS(夜間取引)で急騰するのはなぜですか?
A1:大半は引け後に発表されたプレスリリース(特許関連、提携、資産売却、資金調達など)に対する過剰反応や、SNS・掲示板を通じた短期資金の流入によるものです。夜間市場は昼間の東証に比べて取引参加者が少なく板が薄いため、少額の買い注文でも価格が急激に跳ね上がる特性があります。翌日の本市場寄り付きで高値を付けた後、急落するケース(往って来い)が頻発するため注意が必要です。
Q2:JDIが上場廃止になる可能性(JDI上場廃止の可能性)はどの程度ありますか?
A2:東証スタンダード市場の上場維持基準(流通株式時価総額など)に対する適合計画を進めている最中であり、猶予期間内に基準を達成できなければ上場廃止のリスクに直面します。また、債務超過が一定期間継続した場合なども廃止基準に抵触します。現時点で直ちに廃止が決定しているわけではありませんが、再建計画の遅れは常に上場維持リスクと直結しています。
Q3:過去の高値で買ったホルダーは今後どう立ち回るべきですか?
A3:過去の買値(取得単価)に囚われるアンカリング効果を捨て、現在の保有資産価値と将来の期待リターンを再評価が必要です。数倍〜数十倍への大復活を待つよりも、一部を損切りして収益性や配当利回りの高い成長銘柄へ資金を再配分(ポートフォリオの入れ替え)する方が、トータルの資産防衛につながるケースが多いのが実情です。
ジャパンディスプレイを巡る株価掲示板の熱狂は、製造業の栄枯盛衰と超低位株のマネーゲームが交錯する現代の株式市場の縮図と言えます。いちごアセットの支援によって最悪の破綻リスクは遠のいているものの、抜本的な黒字化と企業価値の向上を果たすための道のりは依然として険しい状態です。
ネット上の口コミや一時的な株価急騰の背景にあるカラクリを正しく理解し、単なる噂や願望に流されることなく、四半期決算の進捗や開示情報をファクトベースで検証し続ける姿勢こそが、株式市場で生き残るための鉄則です。